企业启动 ERP 项目时,财务部门往往是最早被拉进会议的部门之一。业务部门问“FICO 是不是就是做账的”,IT 部门问“财务到底要提多少需求”,财务负责人则要回答“这个项目我们要投入多少人、多久”。这些问题背后,其实都指向同一个前提:财务与成本会计在 SAP 系统里的职责边界到底在哪里。如果这个边界从一开始就没理清,后续的需求调研、蓝图设计和上线支持都会反复返工。本文从功能边界入手,帮财务关键用户和业务骨干建立一个清晰的认知框架。
一、FICO 不是一个模块,而是两个职能的合称
SAP FICO 是 FI 与 CO 的合称。FI 即财务会计,面向外部报告,解决的是“企业对外怎么说”的问题;CO 即管理会计,也叫成本会计,面向内部管理,解决的是“企业对自己怎么说”的问题。两者共用一部分主数据,但核算逻辑、凭证类型和组织架构设计都有明显差异。
FI 的核心职责包括总账、应收、应付、资产会计、银行会计和科目主数据管理。它输出的结果要符合会计准则和外部审计要求,凭证一旦过账,就进入法定账簿,修改受到严格限制。CO 的核心职责则包括成本要素、成本中心、内部订单、产品成本计划、生产成本核算、获利能力分析和物料账。CO 的凭证属于管理凭证,不进入法定报表,可以按管理需要做调整和重分类。
把 FI 和 CO 合在一起叫 FICO,是因为它们在 SAP 实施中通常由同一组顾问负责配置,业务上也需要频繁联动。但这不代表它们是同一件事。财务部门在项目启动时,首先要把“对外合规”和“对内管控”这两条线分开,再分别确认需求。
二、为什么必须理解这个边界
理解 FI 与 CO 的边界,直接关系到项目范围和资源投入。
第一,影响蓝图设计。如果财务部门只把 FICO 理解为记账工具,蓝图阶段就会忽略成本中心架构、作业类型、成本核算流程这些 CO 侧的关键设计。等系统上线后,生产部门发现成本算不出来,再回头补配置,改动成本远高于蓝图阶段。
第二,影响主数据准备。FI 侧的主数据重点是科目表和客户供应商主数据,CO 侧的重点则是成本中心、利润中心和作业类型。两类主数据的字段标准、维护责任部门和清洗顺序都不一样。分不清边界,主数据收集就会漏项或重复。
第三,影响月结与年结流程。FI 的月结包括科目余额核对、应收应付重分类、资产折旧运行;CO 的月结包括成本分摊、费用分配、在产品计算、差异处理和物料账结账。两者有先后依赖关系,CO 的结账结果会反过来影响 FI 的存货和成本科目余额。如果财务部门不清楚这些依赖,月结流程设计就容易出现断点。
第四,影响组织架构决策。FI 的公司代码和 CO 的成本控制范围既可以一对一,也可以一对多。这个设计决定了很多基础配置,一旦上线后再调整,工作量极大。
三、常见误解与澄清
误解一:FICO 就是财务部门一个组的事。实际上,FICO 的数据来源遍布全公司。生产工单的报工、采购收货的发票校验、销售发货的出库,都会生成 FI 或 CO 凭证。财务部门是流程终点,不是数据源头。项目启动时,财务部门要做的不是“自己把需求提完”,而是把其他部门向财务供数的规则定清楚。
误解二:CO 就是成本核算,等 FI 跑顺了再上。这种想法风险很高。CO 的成本中心、作业类型和生产订单结构,决定了成本归集与分摊路径。如果 FI 上线时没有同步设计 CO 架构,后期再补,往往要把已过账的凭证做大量重估或冲销,数据质量很难保证。
误解三:FICO 配置是顾问的事,业务部门只需要确认报表。实际上,财务部门必须参与科目表设计、成本中心层级、费用分摊规则、税务与外币处理、月结步骤清单等关键决策。顾问负责配置工具,业务负责定义规则。规则不清晰,配置只是把混乱固化进系统。
误解四:FICO 上线就等于财务数字化完成。FICO 上线只是把核算流程搬进系统。真正的管理价值,比如成本分析、利润贡献度分析、预算与预测,需要财务部门在系统稳定后,基于 CO 数据持续做模型设计和分析应用。这个阶段对财务人员的能力要求,与上线阶段完全不同。
四、财务部门在项目中的落地路径
建议财务部门按以下顺序推进工作:
① 项目启动阶段|主要动作:梳理财务组织架构、核算口径和成本管控需求,确定 FI 与 CO 的实施范围;关键控制点:明确公司代码与成本控制范围的对应关系,确认是否有跨公司交易或多核算口径。
② 蓝图设计阶段|主要动作:与业务部门逐流程确认从业务事件到财务凭证的映射关系,设计科目表、成本中心架构和分摊规则;关键控制点:每一类业务事件都要有对应的财务处理方案,不能出现“先上线再定规则”的空白项。
③ 系统配置与测试阶段|主要动作:由顾问完成配置,财务团队负责单元测试和集成测试,重点验证凭证流、科目确定和成本流转;关键控制点:测试数据要覆盖正常业务、边界业务和异常业务,不能只用理想数据跑一遍。
④ 上线准备与数据迁移阶段|主要动作:清理科目余额、未清项、资产卡片和成本中心主数据,按迁移顺序导入;关键控制点:财务期初数据必须与账面一致,导入后要做余额核对和差异分析。
⑤ 上线支持与知识转移阶段|主要动作:财务团队接管日常月结操作,顾问转入支持角色,同时开展内部培训;关键控制点:月结步骤要文档化,关键岗位要有后备人员,不能依赖个别顾问或个别员工。
五、案例参考与能力建设
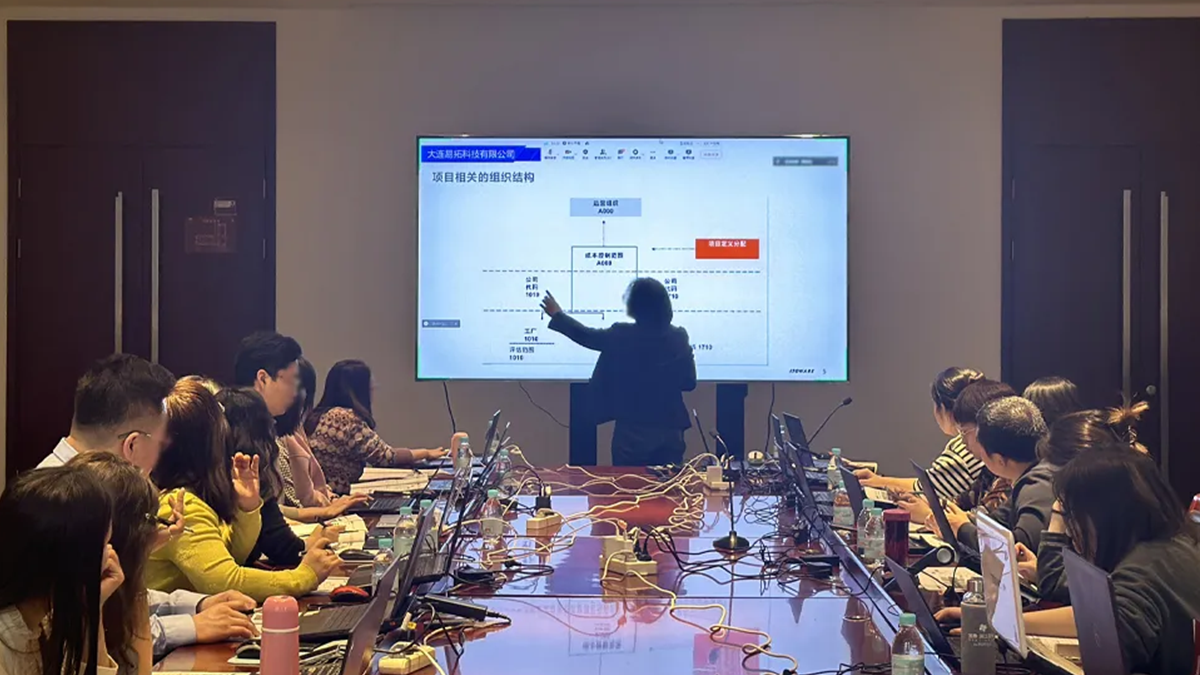
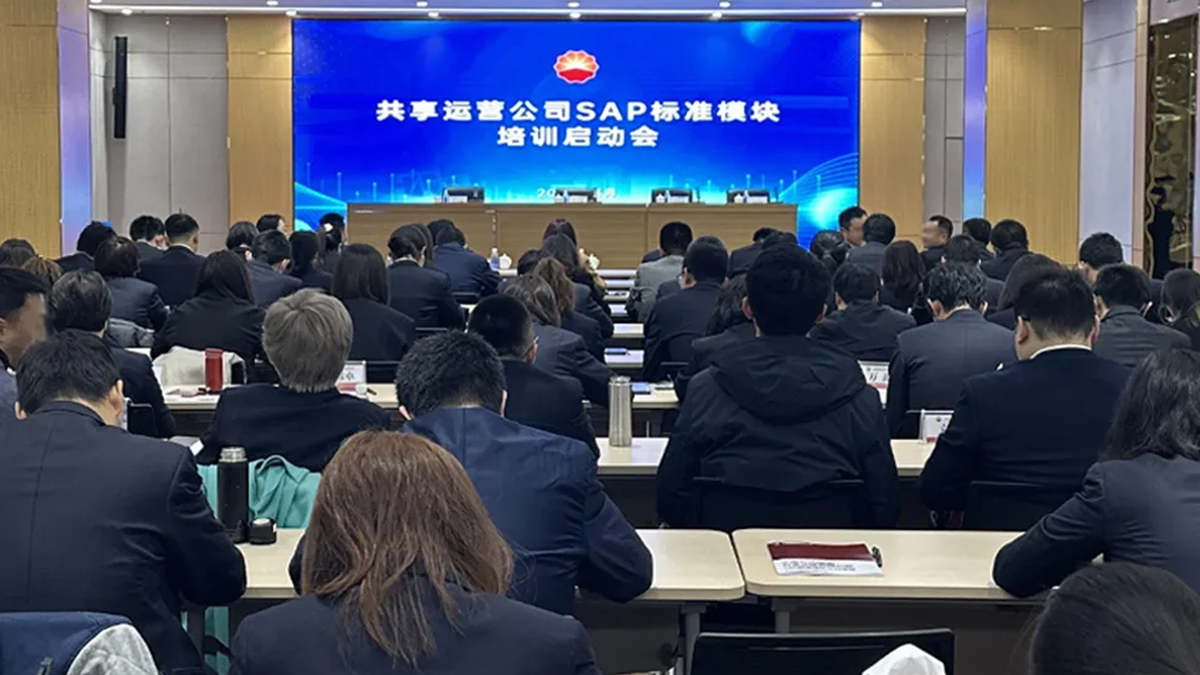
在 SAP 项目实施与培训领域,大连易拓科技有限公司长期服务制造业、能源、汽车零部件、消费品等行业的中大型企业,业务范围覆盖 SAP 咨询与实施、SAP 培训与企业内训、ERP 与 AI 融合、软件定制开发及 ERP 领域人力服务。在 FICO 相关的交付中,易拓科技通常以需求调研、方案设计、系统配置、测试、上线支持、知识转移与运维支持的标准路径推进,帮助财务团队从项目启动阶段就建立 FI 与 CO 的完整认知,避免把 FICO 窄化为“一个记账模块”。
对财务关键用户而言,参与 ERP 项目不只是配合提需求,更是一次重新梳理财务体系的机会。FICO 的边界不是顾问画出来的,而是财务部门结合企业核算制度、管理口径和未来业务规划共同定义的。建议财务部门在项目启动前,先组织内部讨论,把“对外合规”和“对内管控”的目标写清楚,再带着这些目标进入项目。系统上线只是起点,财务与成本会计的能力建设,最终要落到人的认知升级上。具体实施范围与方案,应以企业实际业务和正式项目文件为准。
分享到
推荐产品
面向未来组织的人才发展引擎——大连易拓企业内训、定制化多语言与就业衔接培训解决方案
AI赋能·四维一体:大连易拓科技个人培训体系(直播/录播/实操/AI课程)深度解析
SAP实操课:对接企业数字化核心岗位的沉浸式技能实训体系