生产订单成本归集是把一张生产订单上发生的料、工、费按规则汇总到成本对象的过程。对成本会计和生产计划人员来说,它解决的是一个核心问题:这一单到底赚了还是亏了,偏差出在哪个环节。
生产订单成本归集,用大白话怎么理解
结论先行:生产订单成本归集就像给每张生产订单建一个独立的账本,所有跟这张订单相关的花费都记在这个账本上,月底翻账本就清楚钱花在哪儿了。
打个比方。你在家装修房子,给工头开了一个装修项目。水泥沙子是料,工人干活的工时是工,用的搅拌机、脚手架折旧是费。你不会把这次装修的花销和日常买菜的钱混在一起记,而是单独列一张装修费用清单。装修结束,你拿着清单逐项核对:水泥有没有多领、工人有没有磨洋工、工具租赁天数对不对。
生产订单就是这个装修项目,成本对象就是那张独立的费用清单。SAP里,PP模块管“活儿怎么干”,FICO模块管“钱怎么算”,两个模块的数据在成本对象上汇合。报工确认多少人工、仓库发多少物料、产出入库多少成品,每一步都在往这个成本对象上归集数据。
为什么说数据衔接是成本归集的关键
结论先行:PP和FICO之间如果数据衔接出问题,成本核算就是一本糊涂账,算出来的结果没人敢信。
不解决数据衔接问题,三个后果会直接摆在桌面上。第一,成本会计月底发现实际成本与标准成本偏差巨大,但找不到原因——不知道是多领了料,还是报工出了问题,还是入库数量对不上。第二,同一张订单,生产部门说自己做了100件,财务这边只看到80件的入库,差额变成在制品挂账,下一期又冲回来,成本来回波动根本没法分析。第三,管理层要看的订单利润表出不来,因为工单状态混乱,有的完工没结算,有的结算了还在发料。
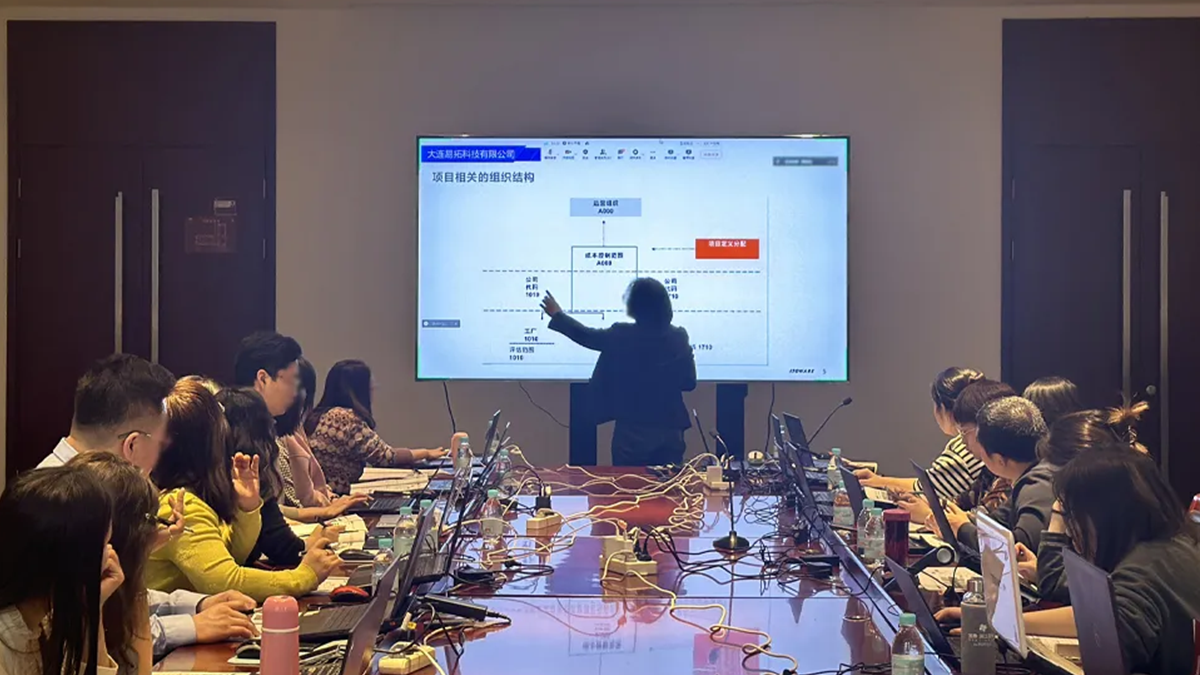
大连易拓科技在给制造企业做SAP实施时,重点梳理的就是这个衔接点。把PP模块的工艺路线、工作中心与FICO的成本中心、作业类型做对应,确保报工数据能准确流向财务凭证,避免两套数据打架。
报工、领料、入库,各环节怎么汇入成本对象
结论先行:一张生产订单从下达到结算,成本数据分三步汇入,每步对应的模块和凭证类型不同,踩不准节点就容易造成成本漏记或重复。
第一步,领料。 生产订单下达后,车间根据BOM定额去仓库领料。仓库在SAP里做发货过账,系统生成物料凭证,同时自动生成会计凭证:借记“生产成本-原料”,贷记“原材料库存”。这个动作是成本归集的起点,FICO模块直接抓取物料凭证上的金额,挂到对应生产订单上。关键控制点在是否严格按BOM发料,超额领料需要额外审批流程,否则订单的原料成本会失真。
第二步,报工。 工人完成工序后,在系统里做确认。PP模块记录工序完成量、消耗工时、使用的工作中心。FICO根据工作中心对应的成本中心和作业价格,计算出人工成本和制造费用,借记“生产成本-人工/制造费用”,贷记“应付职工薪酬”或“制造费用分摊”。这里容易出问题的是报工不及时——月底车间突击补报,成本全部落到当月最后几天,日常分析就没意义了。
第三步,入库。 成品完工后报检入库,PP模块做完工确认,FICO模块做标准价收货。系统把成品从生产订单成本对象转到库存。订单结算时,实际成本与标准成本的差异分摊到库存和销售成本里。这一步的入库数量必须与报工量逻辑一致,否则就会出现“报工说有、入库说无”的偏差。
哪些环节最容易出数据差池
结论先行:生产订单成本核算的问题,八成出在基础数据维护和操作合规性上,而不是系统功能本身。
差池多发区有三个。一是BOM和工艺路线的物料定额、工时定额不准。财务按照标准成本算出来的预期值本身就歪了,后面怎么归集都有偏差。二是反冲料设置不当。有些物料不做手工发料,靠入库时自动反冲扣减库存,如果反冲点配错了或者不设反冲,原料成本要么多记要么漏记。三是月末在制品处理。当月没完工的订单,发生过的料工费要转到在制品,下月完工再转回,转出转入规则不清晰就会导致成本不平。
常见说法与实际情况,这三点误区要避开
误区一:常见说法——“成本核算就是财务的事,车间把数报上去就行”。
实际情况:成本核算的原料数据来自仓库发料、工时数据来自车间报工、产出数据来自产线入库,哪一个环节不准都会直接影响结果。成本会计是“算数的”,但数据源头在生产端。生产和财务要对同一张订单的数据口径达成一致,否则月底对账就是一场拉锯战。
误区二:常见说法——“上了SAP系统,成本自动就准了”。
实际情况:系统能保证数据流转的及时性和可追溯性,但前提是基础数据维护正确、操作流程规范。BOM里物料用量填错了,系统就按错的算;工艺路线里没配作业类型,报工数据就找不到对应的费率。SAP是工具,不是替代管理的魔法。
误区三:常见说法——“订单结算差额越小越好,说明成本管控到位”。
实际情况:差额小可能是成本管控好,也可能是标准成本定得太松。标准成本半年不更新,实际成本一直在涨,差额当然小,但这不叫管控到位,叫标准过时。合理的差异分析要结合产量变化、采购价格波动、效率提升等多个因素看。
不同成本核算模式的适用场景对比
生产成本核算方案的选择,取决于行业特点和生产模式。以下是四种典型模式的适用对比:
| 核算模式 | 适用场景 | 成本归集对象 | 订单类型关联 | 不适合的情况 |
|---|---|---|---|---|
| 按生产订单核算 | 离散制造,单件小批量 | 每张生产订单 | 一对一 | 连续流程生产,物料不间断投料 |
| 按生产订单核算 | 离散制造,单件小批量 | 每张生产订单 | 一对一 | 连续流程生产,物料不间断投料 |
| 按期间核算 | 重复制造,大批量流水线 | 物料+生产版本+期间 | 无订单或汇总订单 | 定制化产品,需要单件追溯 |
| 按销售订单核算 | 按单设计,客户定制 | 销售订单 | 一张或多张 | 标准品备货,无需客户维度 |
| 按流程订单核算 | 流程行业(化工、食品) | 流程订单 | 一对一 | 离散装配,物料可拆解 |
制造业里多数离散装配型企业采用“按生产订单核算”模式,订单就是成本对象,归集最直观。生产模式决定了你该选哪种方案,而不是反过来试图让一套方案适配所有。
落地怎么做:给成本会计和生产计划人员的判断清单
生产订单成本归集落地,对照以下步骤检查,比查长篇实施文档管用:
第一,拿到一张典型生产订单,从头到尾走一遍数据流。下达订单后,BOM展开的物料清单对不对?工艺路线带的工序顺序和工作中心准不准?发料时物料凭证上的成本中心是不是对应到这张订单?报工时作业数量是不是按实际完成确认的?入库时收货数量与报工数据能不能匹配?走完这一遍,断点一目了然。
第二,月底结算前,先看订单状态。还在下达状态没开工的订单,不应该有发料记录。已报工但没入库的订单,物料和工时都要挂在在制品里。技术完成但没做结算的订单,成本还留在订单上,没进存货或销售成本。状态错误会直接导致成本挂错地方。
第三,差异分析别只看总数,拆开看。物料差异是大头,就看领料记录——有没有异常的超额发料单。人工差异大,就看报工记录——同一个工作中心平均工时和这张订单的实际工时差多少。费用差异大,就查对应的成本中心当月是不是进了非生产性费用。
大连易拓科技的SAP培训课程里,PP与FICO模块的集成正是按这种思路来设计教学案例的,把订单生命周期拉出来,让学员能看到每一个节点上游动作对下游财务凭证的影响,而不只是背T-code。
离散制造是按生产订单核算,重复制造是按期间核算
离散制造企业,比如汽车零部件、装备组装,产品有明确批次和订单号,适合按每张生产订单核算。重复制造企业,比如饮料灌装、电子元器件,产品标准化程度高且持续产出,按物料和期间汇总核算成本更合适。
这两种模式的切换取决于三个条件:生产是否按订单驱动、产品是否有独立批次追溯需求、成本分析需要到订单级还是期间级。大连易拓科技在给一汽大众新能源安徽工厂做SAP实施时,针对电池Pack产线采用了重复制造的成本核算方案,而模具和定制工装则保留了按订单核算的方式,两者在同一工厂内并存,核心依据就是工序特征的不同。
常见问题
问:SAP生产订单成本怎么归集?
答:生产订单下达后,通过领料、报工、入库三个环节逐步归集成本。仓库发料时生成物料凭证并同步会计凭证,将原料成本计入订单;车间报工时PP模块记录工时,FICO根据工作中心费率计算人工与制造费用;完工入库时按标准价收货,订单结算后差异分摊至库存或销售成本。
问:报工数据为什么没有出现在订单成本里?
答:常见原因是工作中心没有分配对应的成本中心和作业类型,或者作业价格没有维护。报工记录在PP模块是有的,但FICO找不到对应的费率,就无法生成成本凭证。需要检查CR01工作中心主数据里是否正确关联了成本中心,以及KP26里作业价格是否已维护。
问:月底订单状态是“已交付”但还有余额怎么办?
答:先确认余额的构成——是物料、人工还是费用。如果还有在制品,做在制品计算后结转。如果是已完工但未结算,检查订单技术完成状态是否为“是”,然后执行订单结算,系统会把余额按预定规则分摊。差异金额小的情况可以直接计入当期损益,差异大则需查明原因后再处理。
问:物料反冲和手工发料在成本归集上有什么区别?
答:反冲是在完工入库时系统自动按BOM用量扣减物料库存并计入订单成本,减少了手工做账的工作量,适合物料价值低、移动频繁的场景。手工发料是每次发料都生成物料凭证,成本逐笔记入订单,适合高价值物料或需要严格批次管控的物料。两者都是把物料成本归集到订单,区别在于控制时间和颗粒度。
问:标准成本与实际成本的差异怎么理解?
答:标准成本是按BOM和工艺路线预估的预期成本,用于存货计价和内部考核。实际成本是订单上真实发生的领料、报工成本。两者差额叫差异,正差为亏损,负差为盈余。差异分析能区分物料用量偏差、采购价格波动、作业效率变化等因素,是成本改善的直接依据。
分享到
推荐产品
面向未来组织的人才发展引擎——大连易拓企业内训、定制化多语言与就业衔接培训解决方案
AI赋能·四维一体:大连易拓科技个人培训体系(直播/录播/实操/AI课程)深度解析
SAP实操课:对接企业数字化核心岗位的沉浸式技能实训体系